דוחות בז״ן ל2022

ביום חמישי בזן תפרסם דו"ח שנתי, יהיה מעניין.
הימורים לדו״ח? יודיעו על דיבידנד? מה אתם אומרים..

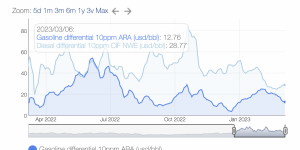
בנתיים רבעון ראשון נראה שיהיה חזק גם הוא מבחינת מרווחים
1678123280352.png
 

yel5

Well-known member
ב 9 חודשים ראשונים של 22 הרווח הנקי היה 319M$. נניח שיסיימו את כל 22 ברווח של 400M$.
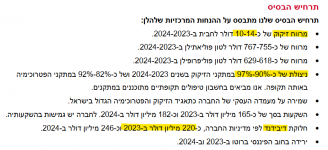
לפי מדיניות דיבידנד של 50% ורעבונם הרב של בעלי השליטה החדשים לדיבידנדים אני מעריך שיחלקו בגין 23 סביב 200M$, שהם תשואת דיבידנד של 22%.
אני מחזיק במניה ואופ של פטרו.
לרגל אירוע הדיבידנד בבזן קניתי אתמול מניות בזן לטובת רווח לטווח קצר.
 

yel5

Well-known member
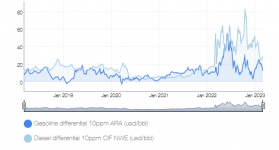
קצת מאכזב שערכי המרווחים היום קרובים יותר לממוצע הרב שנתי מאשר לממוצע שנת 22.


1678130524845.png
 

yel5

Well-known member
אני מקווה שאתה ציני
למה? אני מתעלם מהגנות.
1. המרווח הנוכחי של בנזין הוא 15 והוא יותר דומה לשנים שלפני 22.
2. המרווח הנוכחי של סולר הוא 30 והוא ברמות היותר נמוכות של 22 ומעל השנים שלפני 22.
 

בורסה 2008

Well-known member
למה? אני מתעלם מהגנות.
1. המרווח הנוכחי של בנזין הוא 15 והוא יותר דומה לשנים שלפני 22.
2. המרווח הנוכחי של סולר הוא 30 והוא ברמות היותר נמוכות של 22 ומעל השנים שלפני 22.
קודם כל, למה להתעלם מהגנות? הן חלק מהמרווח האפקטיבי.
שנית, מרווח כמו היום(מניח שסביב ה-15, אולי טיפה פחות) הוא מרווח גבוה מאד מאד גם בראייה היסטורית. אני קונה מרווח כזה וגם מתחת לו לשנים הבאות.
 

yel5

Well-known member
שמתם לב שבזן עלתה מתחילת החודש ב 11%.
האם העליה קשורה לדוחות שיפורסמו מחר?
 

dw

Well-known member
מנהל
שמתם לב שבזן עלתה מתחילת החודש ב 11%.
האם העליה קשורה לדוחות שיפורסמו מחר?
העלייה עדיין לא תיקנה את הירידה שקדמה לה. משונה לי שהנייר מסתובב באזור ה 110-120 במקום השיא סביב 200.
הפירמה היום גם רווחית יותר מבעבר וגם עם פחות מינוף.
 

jsphs

Well-known member
אג"ח בזן מקבל העלאת דירוג מ- A ל- A+


לאור כוונה לחלק 50% מהרווח ובתזרים העודף להקטין מינוף.

להלן ציטוט מהדו"ח:

"התוצאות הכספיות של בז"ן לשנת 2022 הובילו להתחזקות היחסים הפיננסיים שלה, ואנו מעריכים שגם אם המרווחים ירדו מרמות השיא הנוכחיות עקב התנודתיות בענף, המדדים הפיננסיים יישארו יציבים, בתמיכת המדיניות הפיננסית של החברה להורדה הדרגתית של המינוף באמצעות מחזור חלקי בלבד של חלויות החוב השנתיות ולחלוקת דיבידנד של עד %50 מהרווח הנקי בשנה הקודמת. • לפיכך, ב-8 במרץ 2023 העלינו את דירוג המנפיק לבתי זיקוק לנפט בע"מ ואת דירוג ההנפקה לסדרות החוב הלא מובטחות שלה ל- '+ilA 'מ-'ilA .' • התחזית היציבה משקפת את הערכתנו שבז"ן תוכל לשמור על יחס מותאם חוב ל-EBITDA הנמוך מ- 0 .2 , בתמיכת תוכניתה להפחתת המינוף והגברת הגמישות לאיזון בין השקעות ודיבידנדים על מנת להתמודד עם כל שינוי אפשרי כתוצאה מתנודתיות בתנאי השוק או החמרה בדרישות איכות הסביבה."
 

jsphs

Well-known member
מסקנתי מהדו"ח, אג"ח הפטרוכימים הופך לבטוח יותר.

קיים חוב בסדרא ט של כ- 482M ש"ח ע"נ בריבית של 7.5%.

תחת הנחה שתתקיים חלוקת דוינדנד של 466M$. עד סוף 2024.

חלקה של הפטרוכיכימים 24%.

סדרא ט ללא חישוב של פרעונות מוקדמים יכלול 482M * 1.15 ~ 554M הדוידנד 466$ * 0.24 * 3.6 ~ 403M ש"ח.

מה שאומר שהחוב של הפטרוכימים לסדרא ט אם יעשה לשיעורין מהדוידנד + חלק לא גדול להנהלה וכלליות אומר שמהחוב לקראת 2025 יעמוד על כ- 100M ש"ח בלבד.

אני משער שבנקודת זמן מסויימת הפטרוכימים תלווה מהמערכת הבנקאית כמה מאות מילוני ש"ח תוך שעבוד חלק ממניות בזן בריבית שנמוכה משמעותית מה- 9.85% הנקובה בסדרא י ותבצע פרעון מוקדם לשתי הסדרות תוך כוונה שאם ימשך המצב אל תוך 2025 יתכן ויהיה ביכולתה לפרוע את מלוא החוב בשנת 2025.

שווי בזן כיום כ~ 3.93B ש"ח קרי חלקה של בזן כ- 940M ש"ח. תחת הנחה שחברה שמחלקת דוידנד רבעוני יפה עם מכפיל רווח נמוך וחוב הולך ופוחת תסחר באותו המחיר (הנחה מחמירה כנגד הפטרוכימים).

במצב בו החוב כולו יעמוד ע- 330M ש"ח ניתן לשמור על מחצית ממניות בזן לא משועבדות וללוות בריבית סבירה של כ- 5% - 6.5% ללא שנוי בסביבת הריבית העולמית.

אג"ח י של הפטרוכימים מציע כיום ריבית של כ- 11.3% שקלי (לא רע :)).
 
לא ברור תנאי האגח, פטרוכמים יכולה לפרוע כמה שהיא רוצה מתי שבא לה? גם פעם קודמות אחרי הדיבדנד היה פירעון, לא ברור לי הכי הסכימו לזה בהנפקה.
זה בהחלט עושה חיים קלים לפטרוכמים. זה יותר מזכיר לי מסגרת אשראי מאשר אגח.
בהתאם לדוח מעלות, אפשר לצפות שהרווח ברבעון האחרון יהיה באזור 130 מליון דולר, טיפה מאכזב לטעמי. מקווה שהמסקנה שלי לא נכונה.....
 

בורסה 2008

Well-known member
לא ברור תנאי האגח, פטרוכמים יכולה לפרוע כמה שהיא רוצה מתי שבא לה? גם פעם קודמות אחרי הדיבדנד היה פירעון, לא ברור לי הכי הסכימו לזה בהנפקה.
זה בהחלט עושה חיים קלים לפטרוכמים. זה יותר מזכיר לי מסגרת אשראי מאשר אגח.
בהתאם לדוח מעלות, אפשר לצפות שהרווח ברבעון האחרון יהיה באזור 130 מליון דולר, טיפה מאכזב לטעמי. מקווה שהמסקנה שלי לא נכונה.....
מאכזב אותך רווח של 130?
למה ציפית?
ברור שהפולימרים יתנו במקרה הטוב 0 ובמקרה הרע אפילו הפסד. סהכ התוצאות לפי דוח הדירוג גוזרות מרווח מנוטרל לאחר גידור של 14.4 או מרווח מנוטרל לפני השפעות גידור של בערך 20. EBITDA לדעתי מעל 200M. לגמרי באמצע טווח התחזית שלי. נראה מה יהיו הפרשי העיתוי ומה בדיוק יהיה שיערוך הגידור שעוד נותר, למרות שלדעתי זה לא אמור להיות דרמטי הפעם.
אם באמת יוכרז דיבידנד של 220M זה יהיה מעולה.

אגב, עוד הערה- לא ברור האם נלקחה בחשבון חלוקה של 50% בדיוק או קצת פחות. אם פחות אז הרווח גבוה יותר.
 
נערך לאחרונה ב:

בורסה 2008

Well-known member
מאכזב אותך רווח של 130?
למה ציפית?
ברור שהפולימרים יתנו במקרה הטוב 0 ובמקרה הרע אפילו הפסד. סהכ התוצאות לפי דוח הדירוג גוזרות מרווח מנוטרל לאחר גידור של 14.4 או מרווח מנוטרל לפני השפעות גידור של בערך 20. EBITDA לדעתי מעל 200M. לגמרי באמצע טווח התחזית שלי. נראה מה יהיו הפרשי העיתוי ומה בדיוק יהיה שיערוך הגידור שעוד נותר, למרות שלדעתי זה לא אמור להיות דרמטי הפעם.
אם באמת יוכרז דיבידנד של 220M זה יהיה מעולה.

אגב, עוד הערה- לא ברור האם נלקחה בחשבון חלוקה של 50% בדיוק או קצת פחות. אם פחות אז הרווח גבוה יותר.
טוב, אז איכזבו אותי ב-EBITDA. בזן בכל זאת.
 

jsphs

Well-known member
הפטרוכימים היתה רגע לפני פירוק.

כנראה שמצב בו החברה לישראל לא חונקת את בזן מלחלק דוידנד (לכאורה) והפטרוכימים מקבלת שטף של דוידנים לא היה נראה סביר דאז ולכן לא התעקשו על פרעון מוקדם בפארי של אג"ח ט.
 

Reem88

Well-known member
"בהתאם למדיניות, אנו נחלק דיבידנד של 220 מיליון דולר לבעלי המניות, מתוכם 20 מיליון דולר יהיו בדרך של רכישה עצמית"

גם רכישה עצמית של מניות צפוי כאן
 
נערך לאחרונה ב:

בורסה 2008

Well-known member
לכתוב חלש על הרבעון הזה זה באמת קצת מוגזם, אבל שוב מתחת לציפיות. עד לא מזמן היו מכים את מרווח הייחוס באופן קבוע. לאחרונה זה הפוך. לא מבין איך ברבעון עם מרווחי סולר ודסל באמת בשמיים וגבוהים יותר מרבעון שלישי וגם מרווח בנזין גבוה מרבעון שלישי הצליחו להוציא EBITDA נמוכה יותר מהרבעון השלישי במגזר הזיקוק של כמעט 60M$, וזה עוד עם ניצולת של 99%.

מבחינתי הפתעות לרעה בבזן זה משהו שחייב להיות בכל מודל שמנסה לתמחר את החברה הזאת.
 
למעלה